 083 680 7559
 admin@heimker.co.za

In hierdie nuusbrief bespreek ons die wisselkoers en die goudprys.
Goud is in werklikheid ‘n geldeenheid en nie ‘n belegging in die tradisionele sin van die woord nie. As alternatiewe vorm van kontant, bied goud beskerming wanneer geldeenhede gedevalueer word. Om te besluit wanneer om bates in die vorm van goud te hou, en wanneer om bates in die vorm van aandele of effekte te hou, vorm die basis van gevorderde beleggings besluitneming.
Die meeste professionele beleggers ignoreer eenvoudig hierdie baie belangrike aspek en hulle betaal ‘n baie duur prys daarvoor. Die belegger wat ‘n metode ontwikkel het om beursindekse in terme van onse goud te prys, eerder as in terme van Fiat geldeenhede, sien ‘n heel nuwe, helder en baie insiggewende prentjie. Ons kan baie waarde toevoeg indien ons ‘n metode het waarvolgens ons objektiewe beleggingsbesluite kan neem. So ‘n metode moet duidelik kan wys wanneer goud beter geleenthede as aandele bied en wanneer die situasie weer aandele beleggings bevoordeel.
Die huidige internasionale ekonomiese werklikhede noodsaak dat ons kapitaal teen die devaluasie van geldeenhede beskerm. Daar is baie effektiewe maniere om dit te doen.
EURO / USD
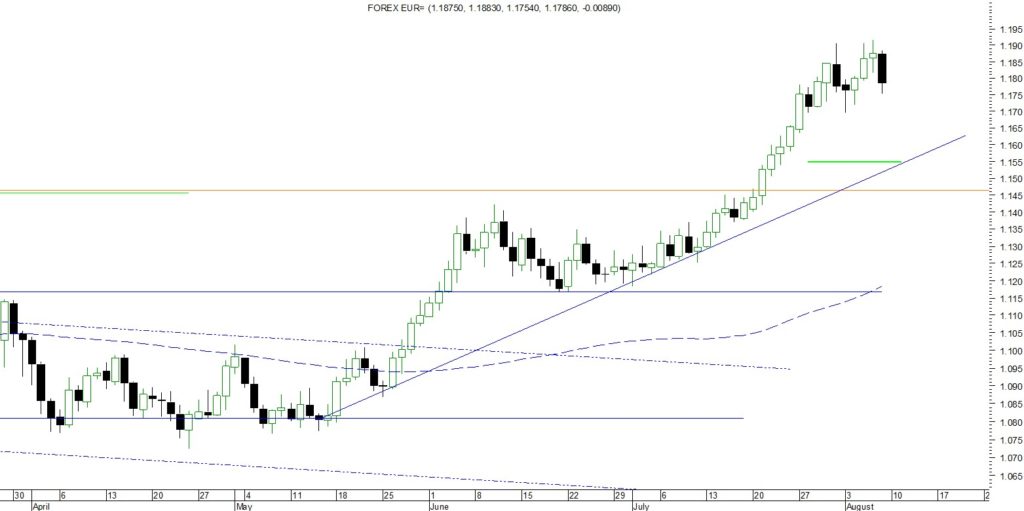
Ons kan verwag dat die dollar tydelik kan versterk teen die euro tot by die stygende tendens lyn by 1.15. Dit sal ‘n korreksie in die langer termyn verswakkende tendens van die dollar wees. Oor die langer termyn verwag ons egter ‘n swakker dollar soos ons in die vorige spoorsnyer bespreek het.
USD / ZAR
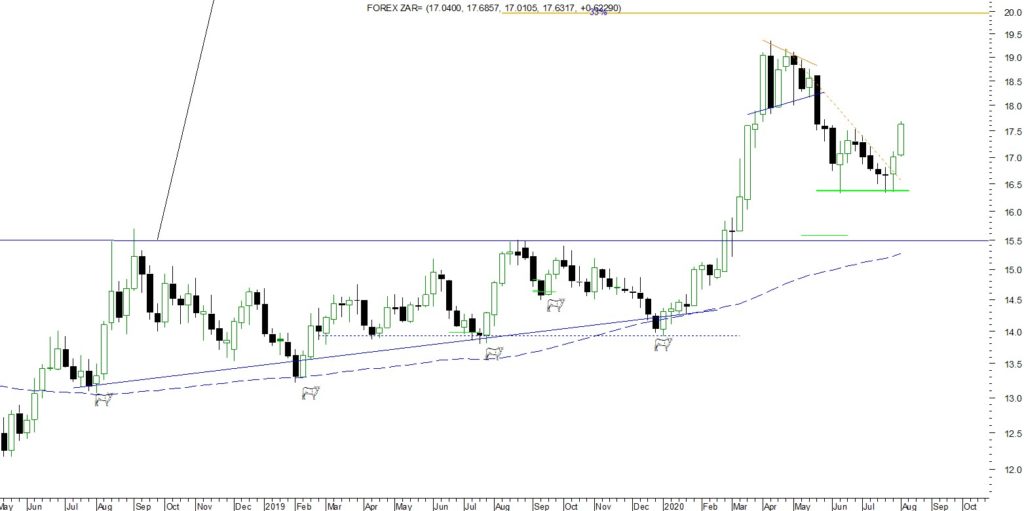
Die rand het steun bevestig by die R16.50 vlak en verswak nou weer met R20.00 as die volgende teiken.
EURO / ZAR
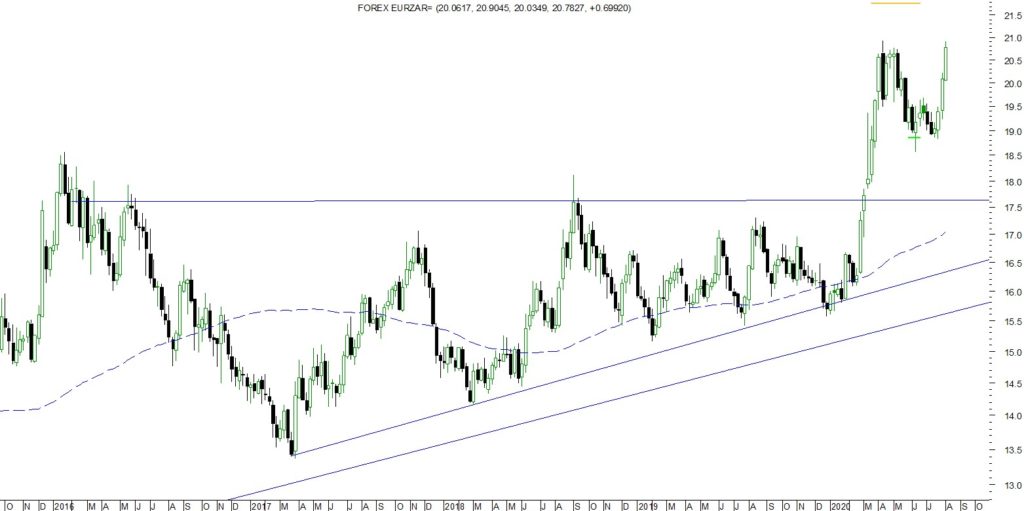
Die rand verswak teen die euro terwyl die dollar oor die kort termyn teen die euro versterk. Hierdie kombinasie kan die rand vinnig na die teiken van R20.00 teen die dollar neem.
GOUDPRYS IN DOLLAR
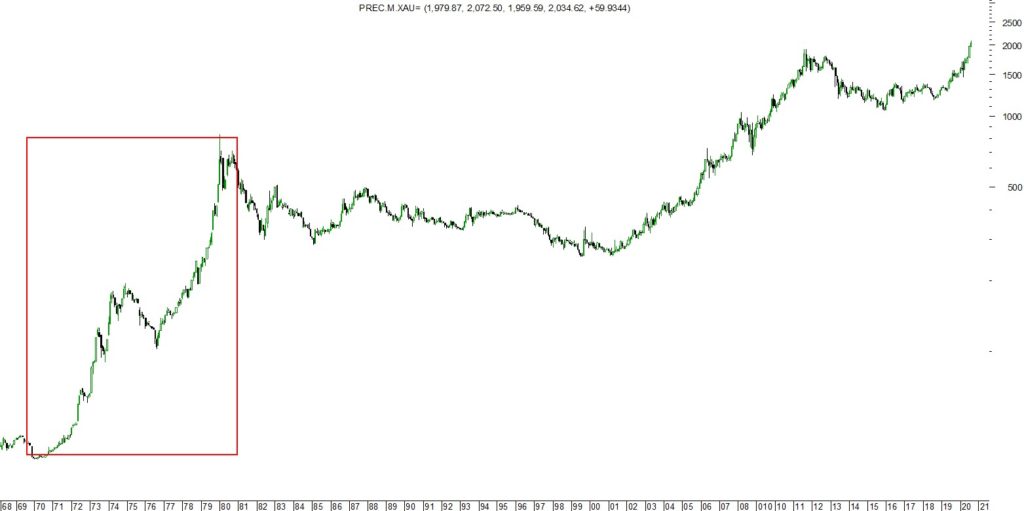
Die prysbeweging in die rooi blok wys die styging gedurende die “Stagflasie” van die 70’s. Aangesien ons kan verwag dat die situasie hom oor die volgende dekade kan herhaal, is hierdie ‘n baie belangrike waarneming vir beleggers.
Die goudprys het vanaf 1972 tot 1980 met 1400% gestyg in dollar terme. Hierdie styging was die resultaat van die aksies van die Federale Reserweraad wat rentekoerse doelbewus laer as die inflasiekoers gehou het met die doel om die hoë skuldvlakke van die regering meer draaglik te maak. Die ekonomiese skade van die grendeltyd plaas ons is tans in ‘n soortgelyke situasie. Skuldvlakke is wêreldwyd op rekord hoogtes terwyl die grendeltyd besighede verder onder druk plaas. Regerings gaan meer leen om die ekonomie te probeer ondersteun en skuldvlakke gaan verder toeneem terwyl die aanbod kant van die ekonomie onder druk sal bly.
Hierdie kombinasie van faktore skep ‘n unieke geleentheid vir beleggers. Indien die ontleding korrek is en omstandighede wel uitspeel soos gedurende die periode van stagflasie in die 70’s, dan impliseer dit ‘n dollar prys van $15 000 tot $20 000 per fynons.
STAGFLASIE
Dit is ‘n ekonomiese toestand van ‘n stagnante ekonomie en stygende inflasie. Die besluit van regerings om die ekonomie tot stilstand te dwing sal baie besighede vernietig, die verskaffingsketting breek, skuldvlakke laat toeneem, inkomstes laat daal en werkloosheid laat toeneem. As deel van die poging om ‘n bank krisis weens die situasie te voorkom, manipuleer reserwebanke die rentekoerse laer as die inflasiekoers. Hierdie proses word “Financial Repression” genoem, en was voorheen suksesvol om skuldvlakke oor tyd meer bekostigbaar te maak soos gemeet aan die skuld tot BBP. Die goudprys styg sterk onder sulke omstandighede. Die proses is ook voordelig vir landbou produsente omdat hul winsmarges groter word.
GOUDPRYS IN DOLLAR
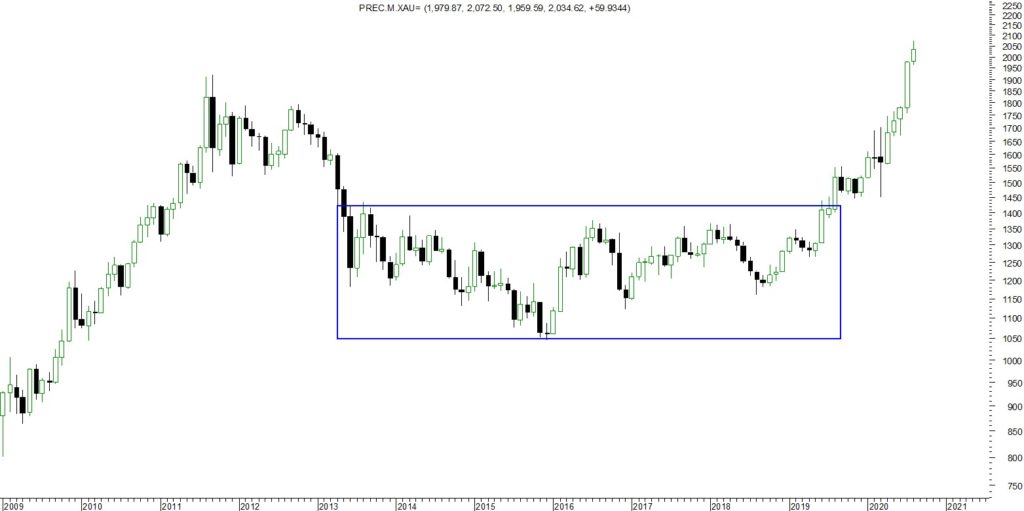
Die prys het aan die begin van die jaar uit ‘n sterk basis formasie gebreek om ‘n nuwe stygende tendens te begin. Ek is van mening dat hierdie stygende tendens, weens ‘n unieke kombinasie van internasionale ekonomiese faktore, vir ‘n dekade kan voort duur. Korreksies is koopgeleenthede.
Die spoorsnyer het beleggings, asook spekulatiewe posisies in goud, aandele, kommoditeite en wisselkoerse. Hierdie nuusbrief is slegs ‘n opinie en nie ‘n aanbeveling nie.
Die toekoms bly onseker en opinies verander soos wat omstandighede verander. Aktiewe bestuur bied die oplossing.
Nicolaas Hanekom
Heimker Investing
Related Posts
Heimker Investing Fund Performance
Quarter 3 (September 2022), Heimker Investing Fund Performance Card, by Oak Advisory Portfolio Manager: Stephen Oosthuizen ...
SAFEX – Mielielewerings Verslag
Die bemarkingsjaar vir 2020/2021 is nou halfpad deur September en die graadprobleme in die westelike dele van die somer produserende gebied...